台湾、再エネ金融に借り換えの波 事業債・REITで長期資金呼び込みへ
2026/11/4
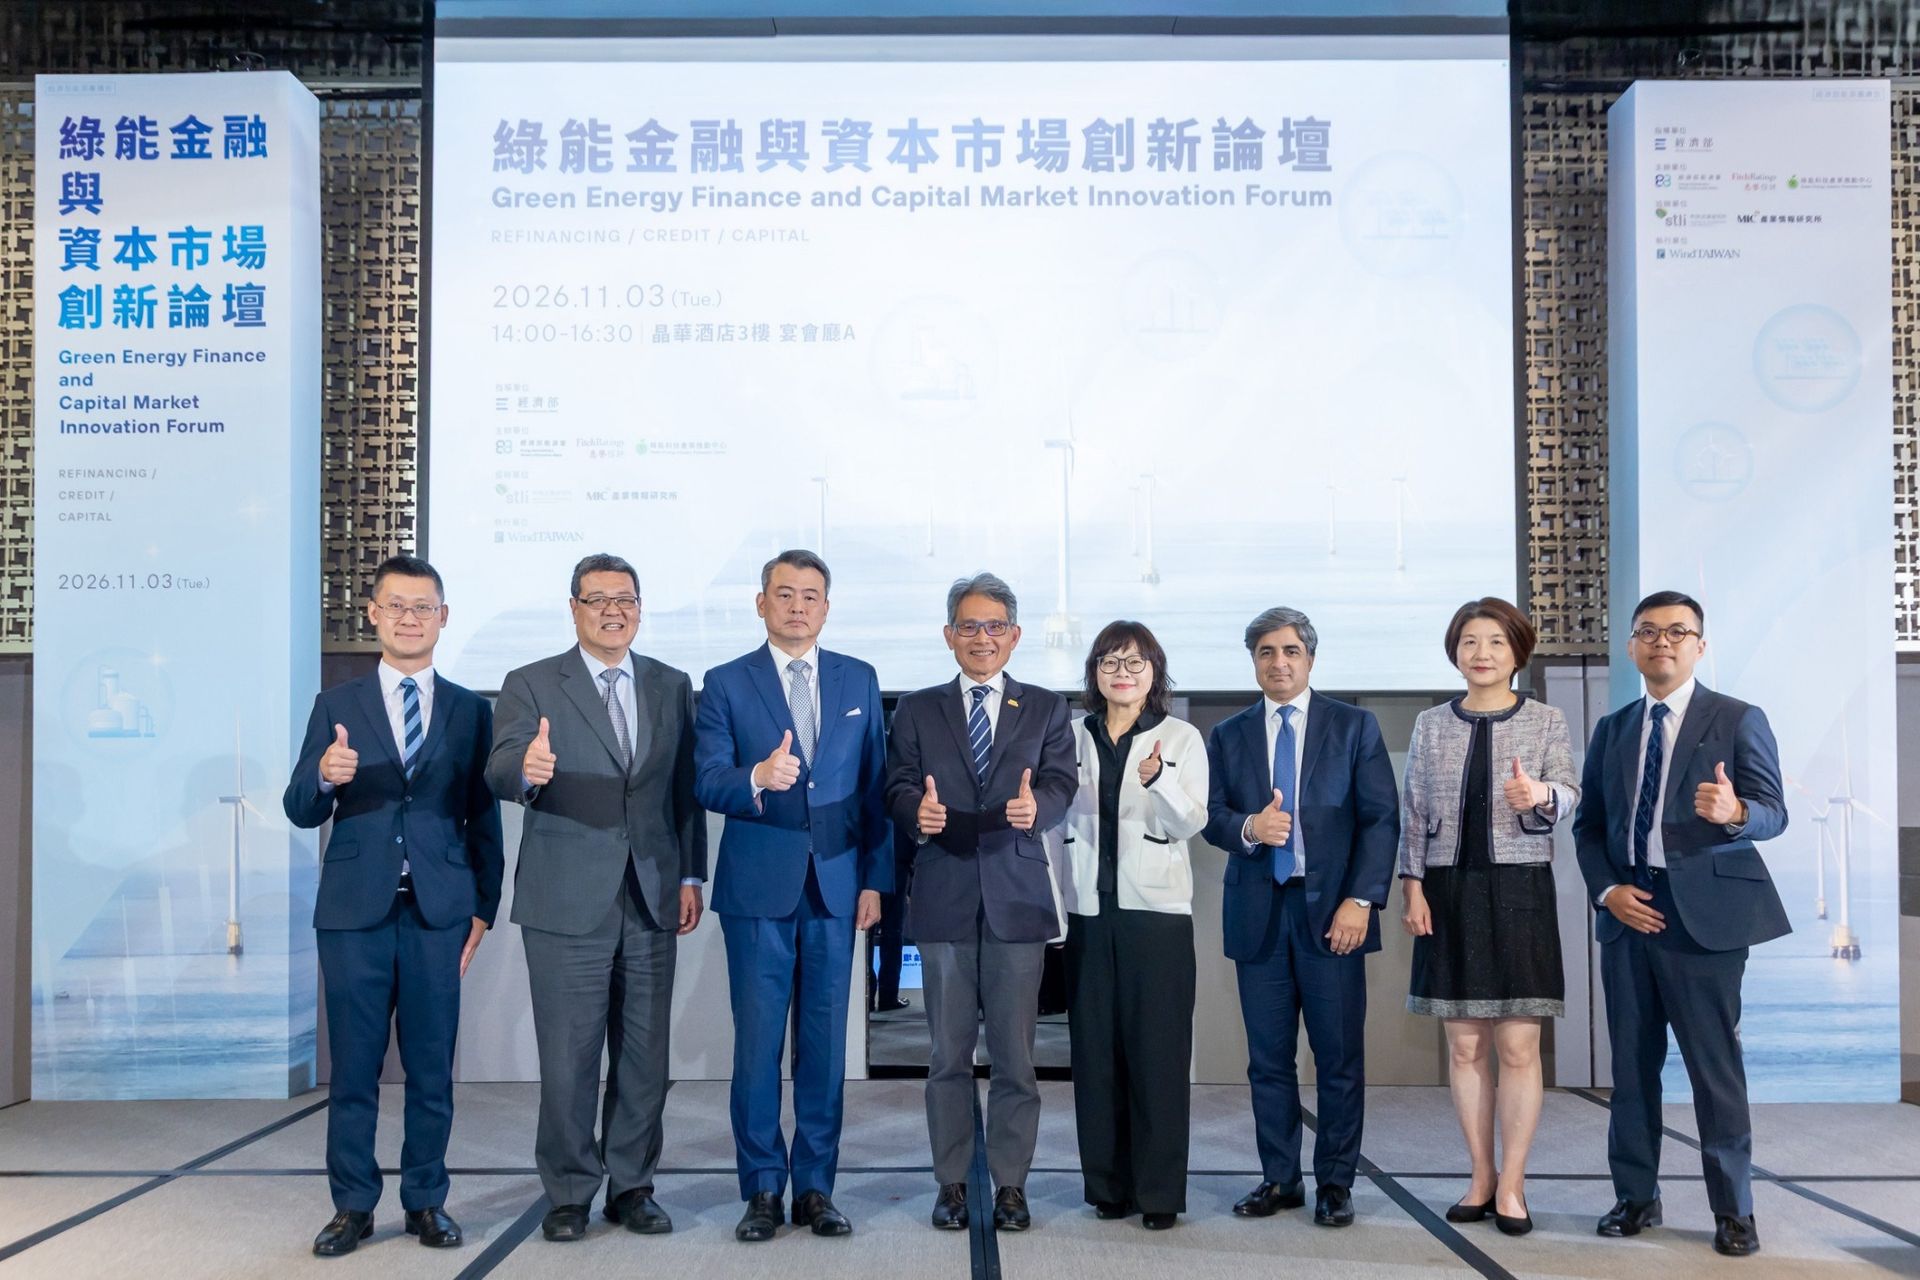
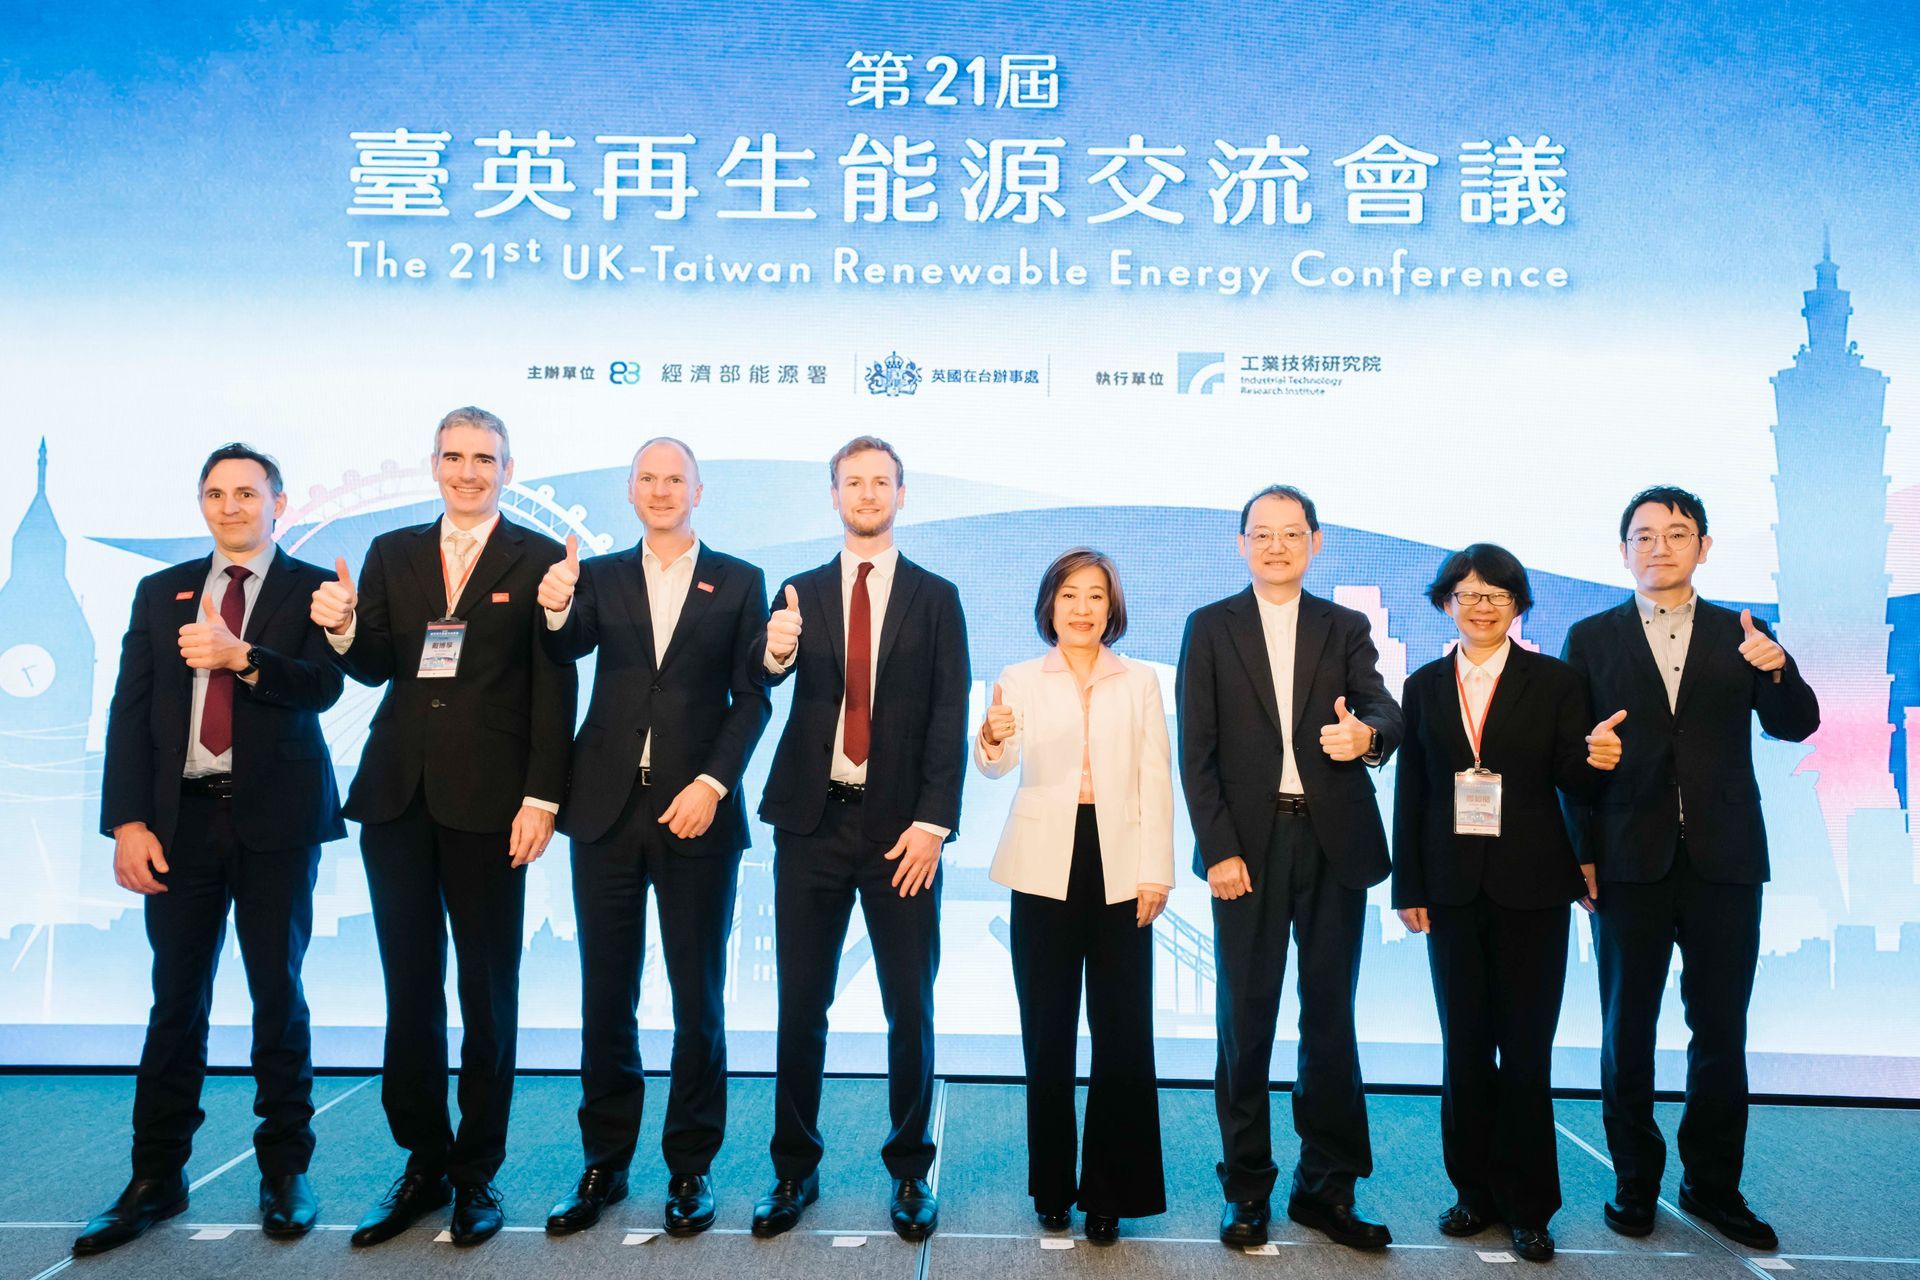
写真:再エネ資産の借り換えや資本市場の活用について議論した「グリーンエネルギー金融・資本市場イノベーションフォーラム」の登壇者ら(11月3日、台北市のリージェント台北。)
台湾の再生可能エネルギー事業で、稼働済み資産の借り換えを通じて次の開発資金を生み出す動きが広がっている。洋上風力発電所「海能」が589億台湾ドルの借り換えを実施するなど、大型案件が相次ぐ。金融機関や発電事業者は、銀行融資に加えてプロジェクトボンドや不動産投資信託(REIT)を活用し、保険会社や年金基金などの長期資金を呼び込む仕組みづくりを探る。
台北市で11月3日に開かれた「グリーンエネルギー金融・資本市場イノベーションフォーラム」では、政府や金融機関、再エネ事業者の代表が、稼働済み資産の再融資や証券化について議論した。建設段階を支える融資から、運転実績と売電収入を評価する投資へと、資金調達の選択肢を広げることが焦点となった。
大型借り換え案件、台湾の金融機関が存在感
2026年4月に実施された海能洋上風力発電所の589億台湾ドルの借り換えには、31の金融機関が参加した。7月には彰浜の太陽光・蓄電池併設事業でも、92億台湾ドルの借り換えが実施された。
中国信託商業銀行の李静婷副総経理によると、海能の融資に参加した台湾の金融機関は、建設段階の6機関から借り換え時には17機関に増加。融資額に占める台湾勢の割合も約30%から約67%に上昇した。彰浜の案件でも、台湾勢の割合は約29%から約51%に高まった。
発電所が商業運転に入ると、工事の遅延など建設段階のリスクが低下し、運転実績に基づく収益評価が可能になる。借り換えによって銀行の融資余力や輸出信用機関(ECA)の保証余力を確保できれば、後続案件への資金供給につながる。
経済部の頼建信常務次長は、地熱、洋上風力、太陽光の普及に向け、政策と金融の両面から支援する姿勢を示した。従来の銀行融資に加え、プライベートエクイティ(PE)やREITなどを通じて、投資家層を広げることに期待を寄せた。
プロジェクトボンド、成熟資産で先行導入を
資本市場への橋渡し役として注目を集めたのが、発電事業の収益を返済原資とするプロジェクトボンドだ。
フィッチ・レーティングスのマネージングディレクター、Sajal Kishore氏は、インドやインドネシア、オーストラリアの再エネ事業者が海外債券市場を活用する事例を紹介した。資金調達先の分散や、事業期間に見合う長期資金の確保が債券発行を後押ししているという。
同氏は、再エネ事業が運転段階に入り、リスクが低下した時点を、資本市場から資金を調達する好機と位置付けた。一方、信用力の評価には、発電設備の稼働状況だけでなく、売電価格の変動、電力購入者の信用力、送電網の混雑や出力抑制なども織り込む必要があると指摘した。
中国信託の李氏は、台湾ではまず、運転データが十分に蓄積された太陽光発電所などでプロジェクトボンドの発行を試みるべきだと提案した。債券は投資家になじみのある商品で、既存市場との接続が比較的容易なためだ。信用格付けや制度面の整備を進め、生命保険会社などの長期資金を呼び込む構想を示した。
ただ、発行コストや銀行融資との金利差、投資家が求める利回りなど、実現に向けた課題も残る。李氏は、人工知能(AI)関連産業の資金需要拡大で銀行の融資余力や調達コストに圧力がかかるなか、資本市場を活用する余地が広がるとの見方を示した。
REIT活用、設備だけでなく事業会社株式が焦点
REITを通じて再エネ資産への投資を広げるには、制度と事業実態のすり合わせが欠かせない。
国泰でプライベートエクイティ業務を担当する陳柏江副総経理は、再エネ資産の価値は風車や太陽光パネルだけでなく、事業会社が保有する許認可、電力購入契約、運営上の権利にもあると指摘した。投資対象として設備のみを想定すると、事業会社や持ち株会社の株式を通じた資産取得が難しくなり、資金の循環を妨げる可能性がある。
論点として挙げたのは、再エネ設備を投資対象としてどう位置付けるか、事業会社の株式取得をどこまで認めるか、ファンドの借入制限とプロジェクト融資をどう整合させるかの3点だ。
台湾ではファンド型REITの導入に向けた制度改革が議論されている。ただ、ファンド形式での発行と、再エネ事業会社の株式への投資を認めるかどうかは、別々に整理する必要がある。陳氏は、まずモデル取引を実施し、資産管理や評価の基準を整えたうえで市場を拡大する段階的な取り組みを提案した。
開発資金から長期投資へ、評価・開示の整備が鍵
パネル討論では、事業の段階に応じて資金の担い手を交代させる必要性が共有された。開発・建設期はリスクを取れる私募ファンドなどが支え、商業運転後は保険会社や年金基金などが引き継ぐ構図だ。
国泰永続私募股権基金の秦唯衽ファンドマネジャーは、商業運転開始後に1~2年の運転実績を積み、安定したキャッシュフローを確認したうえで、長期の機関投資家に資産を引き継ぐ考え方を示した。将来的には、ファンド型REITを通じた個人投資家の参加も視野に入れる。
コペンハーゲン・インフラストラクチャー・パートナーズ(CIP)の台湾地区最高財務責任者、徐正穎氏は、借り換えを銀行間の融資の移し替えにとどめず、債権の証券化へ発展させるべきだと指摘した。シンガポールのBayfrontを参考に、複数行のインフラ融資債権をまとめ、リスクに応じて階層化した証券として投資家に提供する仕組みを提案した。
台湾の再エネ金融は、新設案件の資金確保に加え、稼働済み資産から資金を回収し、次の開発に振り向ける段階を迎えつつある。長期資金の参入を促すには、成熟案件でのモデル取引を積み重ね、資産評価、信用格付け、情報開示の基準を整備することが課題となる。
このコンテンツはWindTAIWANにて公開されたものであり、
ENERGYNIPPONとのコラボレーションにより共有されています。